Domain strukturoptimierung.de kaufen?
Wir ziehen mit dem Projekt
strukturoptimierung.de um.
Sind Sie am Kauf der Domain
strukturoptimierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strukturoptimierung.de kaufen?
Was ist eine Gebäudeversicherung?
Eine Gebäudeversicherung ist eine Versicherung, die Schäden an einem Gebäude abdeckt. Sie schützt den Eigentümer vor finanziellen Verlusten, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken entstehen können. Die Versicherung umfasst in der Regel das Gebäude selbst sowie fest installierte Bestandteile wie Heizungsanlagen, Sanitäranlagen und Elektrik. **
Ist eine Gebäudeversicherung Pflicht?
Ist eine Gebäudeversicherung Pflicht? In Deutschland besteht keine gesetzliche Verpflichtung zum Abschluss einer Gebäudeversicherung. Allerdings kann es je nach Bundesland und Art des Gebäudes vorgeschrieben sein, eine Gebäudeversicherung abzuschließen, insbesondere wenn eine Hypothek auf dem Gebäude lastet. Es ist jedoch dringend empfohlen, eine Gebäudeversicherung abzuschließen, um sich vor finanziellen Risiken wie Feuer, Sturm, Hagel oder Leitungswasserschäden zu schützen. Letztendlich liegt es im eigenen Interesse, eine Gebäudeversicherung abzuschließen, um im Falle eines Schadens nicht auf den Kosten sitzen zu bleiben. **
Ähnliche Suchbegriffe für Gebäudeversicherung
Top-Angebote
Produkte zum Begriff Gebäudeversicherung:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt Gebäudeversicherung bei Wohnrecht?
Wer zahlt Gebäudeversicherung bei Wohnrecht? Die Gebäudeversicherung wird in der Regel vom Eigentümer des Gebäudes abgeschlossen und bezahlt. Wenn jemand ein Wohnrecht hat, bedeutet das, dass er das Recht hat, in der Immobilie zu wohnen, aber nicht der Eigentümer ist. In diesem Fall ist der Eigentümer weiterhin für die Gebäudeversicherung verantwortlich. Das Wohnrecht schließt normalerweise nicht die Kosten für die Gebäudeversicherung mit ein. Es ist wichtig, dass die Verantwortlichkeiten und Kosten klar im Mietvertrag oder in der Vereinbarung über das Wohnrecht festgelegt sind. **
-
Wer zahlt Gebäudeversicherung bei Nießbrauch?
Wer zahlt Gebäudeversicherung bei Nießbrauch? Bei einem Nießbrauchrecht trägt in der Regel der Nießbraucher die Kosten für die Gebäudeversicherung, da er für die Nutzung des Gebäudes verantwortlich ist. Der Eigentümer kann jedoch auch vereinbaren, dass er die Versicherungskosten übernimmt. Es ist wichtig, dass die Regelung zur Kostenübernahme im Nießbrauchsvertrag klar festgehalten wird. Im Zweifelsfall sollte ein Rechtsanwalt oder Notar hinzugezogen werden, um die genauen Verpflichtungen beider Parteien zu klären. **
-
Wann zahlt die Gebäudeversicherung nicht?
Die Gebäudeversicherung zahlt in der Regel nicht, wenn der Schaden vorsätzlich herbeigeführt wurde. Ebenso werden Schäden, die durch grobe Fahrlässigkeit verursacht wurden, oft nicht abgedeckt. Zudem kann es sein, dass die Versicherung nicht zahlt, wenn der Schaden durch einen nicht versicherten Gefahrenherd entstanden ist. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht wurden, sind oft nicht versichert. Es ist daher wichtig, die genauen Bedingungen der Gebäudeversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was sollte eine Gebäudeversicherung abdecken?
Was sollte eine Gebäudeversicherung abdecken? Eine Gebäudeversicherung sollte Schutz vor Schäden bieten, die durch Feuer, Sturm, Hagel, Leitungswasser oder auch Einbruch entstehen können. Zudem sollte sie auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes im Schadensfall übernehmen. Weitere wichtige Leistungen könnten auch die Deckung von Schäden durch Vandalismus oder Elementarschäden wie Überschwemmungen oder Erdbeben sein. Letztendlich sollte eine Gebäudeversicherung umfassenden Schutz bieten, um die finanziellen Folgen von unvorhergesehenen Ereignissen abzufedern. **


Wie berechnet sich die Gebäudeversicherung?
Die Gebäudeversicherung berechnet sich in der Regel anhand verschiedener Faktoren. Dazu gehören unter anderem die Größe und der Wert des Gebäudes, die Bauart, das Baujahr, die Lage und die Art der Nutzung. Auch die gewünschte Deckungssumme und eventuelle Zusatzleistungen wie Elementarschutz oder Glasversicherung können sich auf die Höhe der Versicherungsprämie auswirken. Zudem spielen individuelle Risikofaktoren wie Vorschäden oder die Höhe der Selbstbeteiligung eine Rolle bei der Berechnung. Um ein genaues Angebot zu erhalten, ist es daher ratsam, sich von einem Versicherungsberater oder -makler beraten zu lassen. **
Was deckt die Gebäudeversicherung ab?
Die Gebäudeversicherung deckt in der Regel Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden wie Überschwemmungen oder Erdbeben verursacht werden. Sie übernimmt in der Regel auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes. Darüber hinaus kann sie auch Schutz vor weiteren Risiken wie Vandalismus oder Diebstahl bieten. Es ist wichtig, die genauen Leistungen und Bedingungen der Gebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Top-Angebote
Produkte zum Begriff Gebäudeversicherung:
-
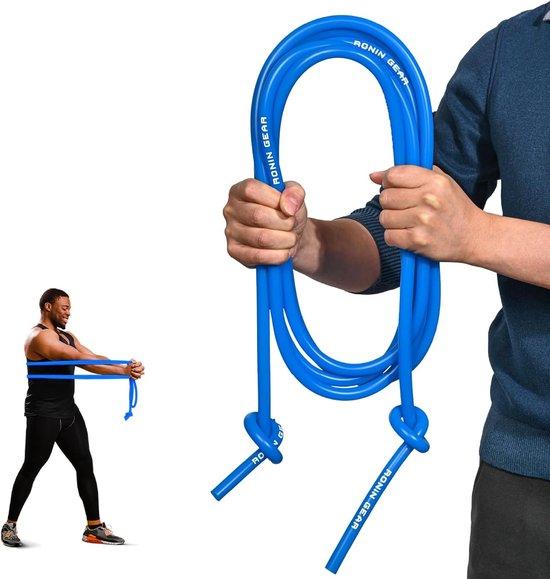
Widerstandsreifen - Krafttraining Bands - Sport Performance Verbesserung - Langlebiger Naturkautschuk - 80 lbs Widerstand - BlauSteigern Sie Ihre sportliche Leistung mit diesen vielseitigen Widerstandsbändern. Erleben Sie moderate bis starke Resistenz, die perfekt für die Verbesserung Fitness-Routinen und Muskeln aufbauen. Hergestellt mit einer einzigartigen Formel für überlegene Haltbarkeit und Elastizität, bieten diese Bänder einen soliden strukturellen Kern für eine breite Palette von effektiven Übungen. Diese Reifen sind ideal für Zuhause, Fitness oder unterwegs. Sie helfen, Techniken zu straffen, die Wirkung zu erhöhen und Kraft und Ausdauer für verschiedene Sportarten zu bauen. Verwenden Sie sie als Aufwärmung oder als ein vollständiges Training, um Muskelgedächtnis zu entwickeln und Ihren Sport auf ein höheres Niveau zu heben. Sie unterstützen den Körper auch durch Linderung von Gelenkschmerzen und sind ein hervorragendes Werkzeug für die physikalische Therapie. Hergestellt aus hochwertigem, außergewöhnlich verschleißfestem Silikon, sind diese Reifen so konzipiert, dass sie extremen Zug ohne Reißen oder304,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Gebäudeversicherung?
Eine Gebäudeversicherung ist eine Versicherung, die Schäden an einem Gebäude abdeckt. Sie schützt den Eigentümer vor finanziellen Verlusten, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken entstehen können. Die Versicherung umfasst in der Regel das Gebäude selbst sowie fest installierte Bestandteile wie Heizungsanlagen, Sanitäranlagen und Elektrik. **
-
Ist eine Gebäudeversicherung Pflicht?
Ist eine Gebäudeversicherung Pflicht? In Deutschland besteht keine gesetzliche Verpflichtung zum Abschluss einer Gebäudeversicherung. Allerdings kann es je nach Bundesland und Art des Gebäudes vorgeschrieben sein, eine Gebäudeversicherung abzuschließen, insbesondere wenn eine Hypothek auf dem Gebäude lastet. Es ist jedoch dringend empfohlen, eine Gebäudeversicherung abzuschließen, um sich vor finanziellen Risiken wie Feuer, Sturm, Hagel oder Leitungswasserschäden zu schützen. Letztendlich liegt es im eigenen Interesse, eine Gebäudeversicherung abzuschließen, um im Falle eines Schadens nicht auf den Kosten sitzen zu bleiben. **
-
Wer zahlt Gebäudeversicherung bei Wohnrecht?
Wer zahlt Gebäudeversicherung bei Wohnrecht? Die Gebäudeversicherung wird in der Regel vom Eigentümer des Gebäudes abgeschlossen und bezahlt. Wenn jemand ein Wohnrecht hat, bedeutet das, dass er das Recht hat, in der Immobilie zu wohnen, aber nicht der Eigentümer ist. In diesem Fall ist der Eigentümer weiterhin für die Gebäudeversicherung verantwortlich. Das Wohnrecht schließt normalerweise nicht die Kosten für die Gebäudeversicherung mit ein. Es ist wichtig, dass die Verantwortlichkeiten und Kosten klar im Mietvertrag oder in der Vereinbarung über das Wohnrecht festgelegt sind. **
-
Wer zahlt Gebäudeversicherung bei Nießbrauch?
Wer zahlt Gebäudeversicherung bei Nießbrauch? Bei einem Nießbrauchrecht trägt in der Regel der Nießbraucher die Kosten für die Gebäudeversicherung, da er für die Nutzung des Gebäudes verantwortlich ist. Der Eigentümer kann jedoch auch vereinbaren, dass er die Versicherungskosten übernimmt. Es ist wichtig, dass die Regelung zur Kostenübernahme im Nießbrauchsvertrag klar festgehalten wird. Im Zweifelsfall sollte ein Rechtsanwalt oder Notar hinzugezogen werden, um die genauen Verpflichtungen beider Parteien zu klären. **
Ähnliche Suchbegriffe für Gebäudeversicherung
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V323,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall8,71 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Gebäudeversicherung nicht?
Die Gebäudeversicherung zahlt in der Regel nicht, wenn der Schaden vorsätzlich herbeigeführt wurde. Ebenso werden Schäden, die durch grobe Fahrlässigkeit verursacht wurden, oft nicht abgedeckt. Zudem kann es sein, dass die Versicherung nicht zahlt, wenn der Schaden durch einen nicht versicherten Gefahrenherd entstanden ist. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht wurden, sind oft nicht versichert. Es ist daher wichtig, die genauen Bedingungen der Gebäudeversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was sollte eine Gebäudeversicherung abdecken?
Was sollte eine Gebäudeversicherung abdecken? Eine Gebäudeversicherung sollte Schutz vor Schäden bieten, die durch Feuer, Sturm, Hagel, Leitungswasser oder auch Einbruch entstehen können. Zudem sollte sie auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes im Schadensfall übernehmen. Weitere wichtige Leistungen könnten auch die Deckung von Schäden durch Vandalismus oder Elementarschäden wie Überschwemmungen oder Erdbeben sein. Letztendlich sollte eine Gebäudeversicherung umfassenden Schutz bieten, um die finanziellen Folgen von unvorhergesehenen Ereignissen abzufedern. **
-
Wie berechnet sich die Gebäudeversicherung?
Die Gebäudeversicherung berechnet sich in der Regel anhand verschiedener Faktoren. Dazu gehören unter anderem die Größe und der Wert des Gebäudes, die Bauart, das Baujahr, die Lage und die Art der Nutzung. Auch die gewünschte Deckungssumme und eventuelle Zusatzleistungen wie Elementarschutz oder Glasversicherung können sich auf die Höhe der Versicherungsprämie auswirken. Zudem spielen individuelle Risikofaktoren wie Vorschäden oder die Höhe der Selbstbeteiligung eine Rolle bei der Berechnung. Um ein genaues Angebot zu erhalten, ist es daher ratsam, sich von einem Versicherungsberater oder -makler beraten zu lassen. **
-
Was deckt die Gebäudeversicherung ab?
Die Gebäudeversicherung deckt in der Regel Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden wie Überschwemmungen oder Erdbeben verursacht werden. Sie übernimmt in der Regel auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes. Darüber hinaus kann sie auch Schutz vor weiteren Risiken wie Vandalismus oder Diebstahl bieten. Es ist wichtig, die genauen Leistungen und Bedingungen der Gebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.